医師の資産形成
医師の収入は高い水準にあります。ただ、保険診療の価格は診療報酬で決まり、人件費や家賃、材料費が上がっても、自分で値上げはできません。勤務医の給与も、その収入の中から払われます。
物価が上がる時代には、この「数字が変わりにくい収入」が弱点になります。
インフレの算数
物価が年3%ずつ上がると、同じ100万円で買える物は、10年後に約74万円分になります。年2%でも約82万円分です。
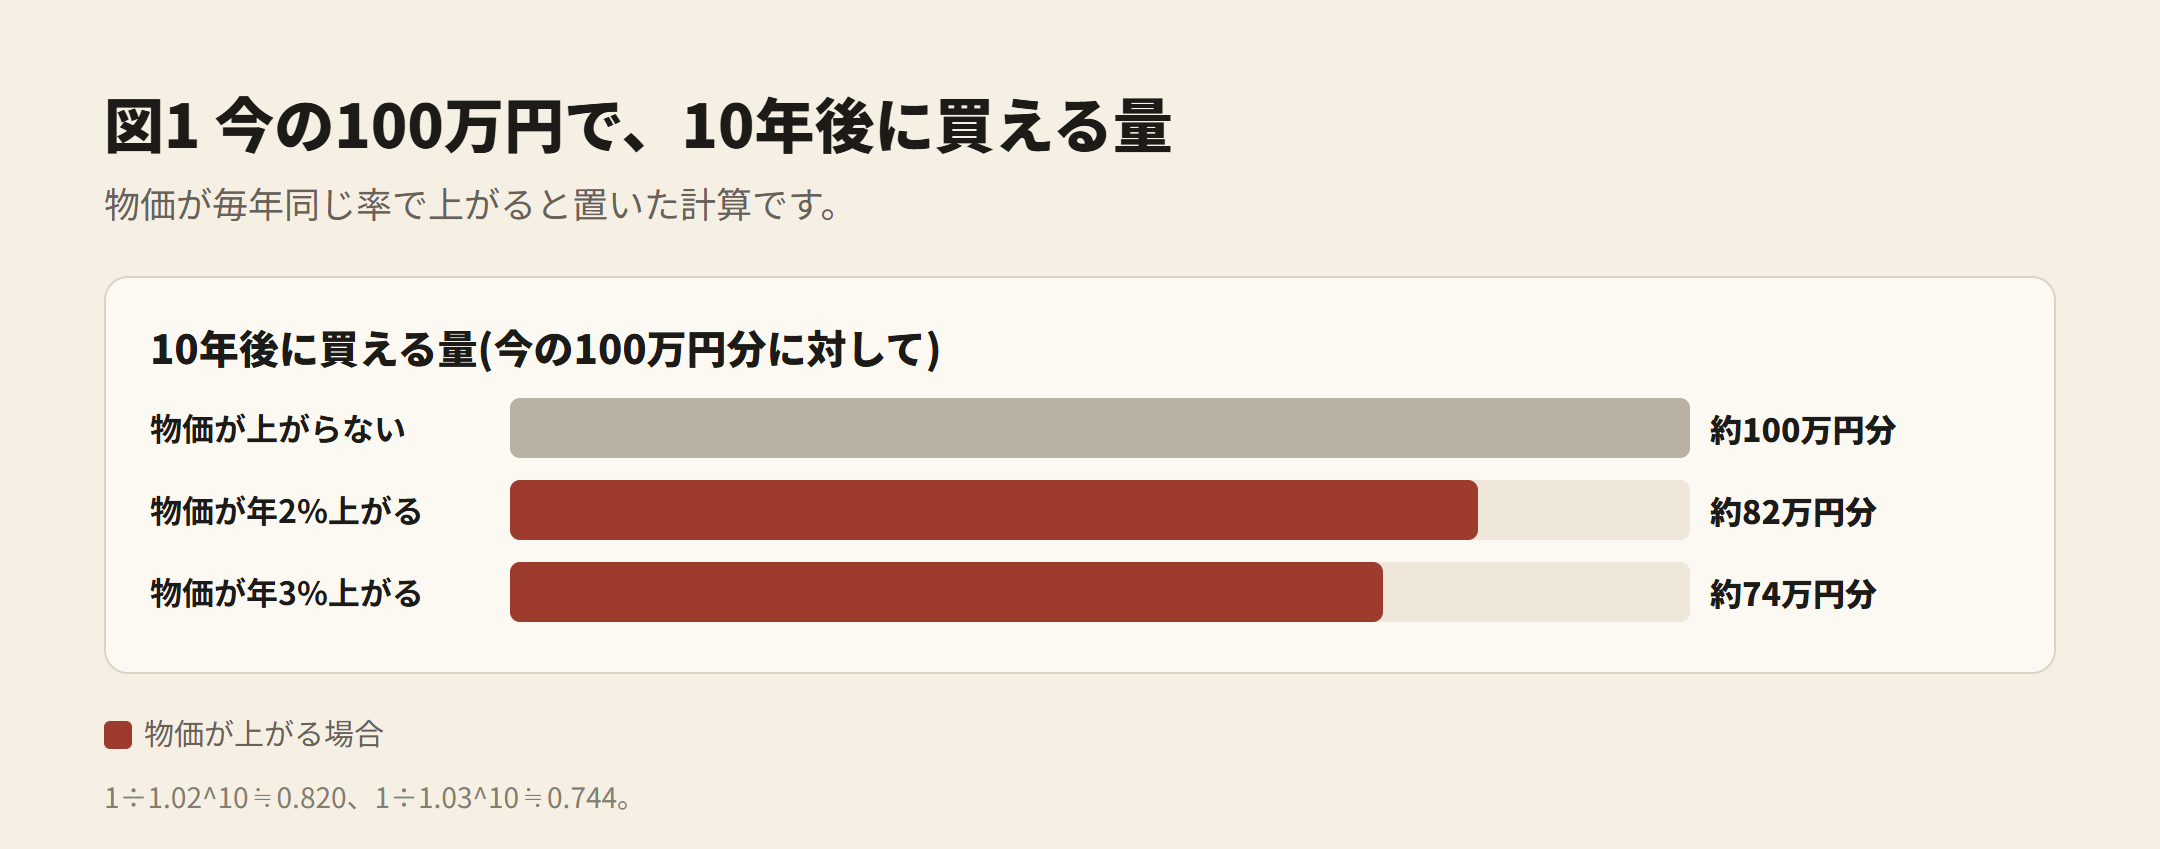
円の現金や預金だけで持っていると、額は減らなくても、買える物が減っていきます。資産形成の目的は、まずこの目減りに負けない置き場を持つことです。
始める順番
1. 生活費と、手元に置く現金の額を決める。
2. 長く持つ資産(株の指数に連動する投資信託やETFなど)を、毎月決まった額で持ち始める。
3. 売り買いのルールを先に決め、毎日の値動きを見ない仕組みにする。考え方は「株価を毎日見ない投資」にまとめました。
4. レバレッジを使うなら、谷の深さと戻るまでの長さを先に知る。
レバレッジを使う前に
医師は信用力が高く、借りて投資することもできます。ただ、倍にした資産は谷も深くなります。ナスダック100の3倍のTQQQは2022年に−78.9%まで下げ、戻るまで30か月かかりました。数は「TQQQとは」に、主な下げと戻るまでの月数は「暴落から元に戻るまでの期間」にまとめました。
本業が忙しい人ほど、下げの最中に判断を迫られない形にしておくことが大切です。
医師の資産形成の詳しい話は、コラムに書いています。
関連するガイド
株価を毎日見ない投資 ・ TQQQとは ・ 暴落から元に戻るまでの期間 ・ S&P500で十分か ・ S&P500の3倍を1928年から
インフレの数は、毎年同じ率で物価が上がると置いた計算です(1÷1.03^10≒0.744、1÷1.02^10≒0.820)。TQQQの数は2010年2月〜2026年9月の月次で、手数料・税・為替は入れていません。