S&P500で十分? 負けた時に乗り換えたら
自分の戦略でも儲かっているのに、SPY(S&P500に連動するETF)の方がもっと儲かっている。そんな時期に「普通にSPYでよくない?」と思うのは自然です。
この判断をそのまま売買のルールにして、デュアルモメンタムのシグナルを届ける DM-Signal の6つのポートフォリオ(複数のポートフォリオを組み合わせたもの)で過去を測りました。
「SPYに負けた」を先に決める
各月、その時点までの12か月の成績をSPYと比べ、SPYとの差がそれまでの悪い方10%に入った月を「大きく負けた」としました。未来のデータは使っていません。
最初の36か月は判定から外し、続いた不調は最初の月を1回と数えました。6本のうち5本で、合計14回ありました。
乗り換えた場合と、続けた場合
その月にSPYへ乗り換える場合と、そのまま続ける場合を比べました。どちらも毎月同じ額を積み立てます。
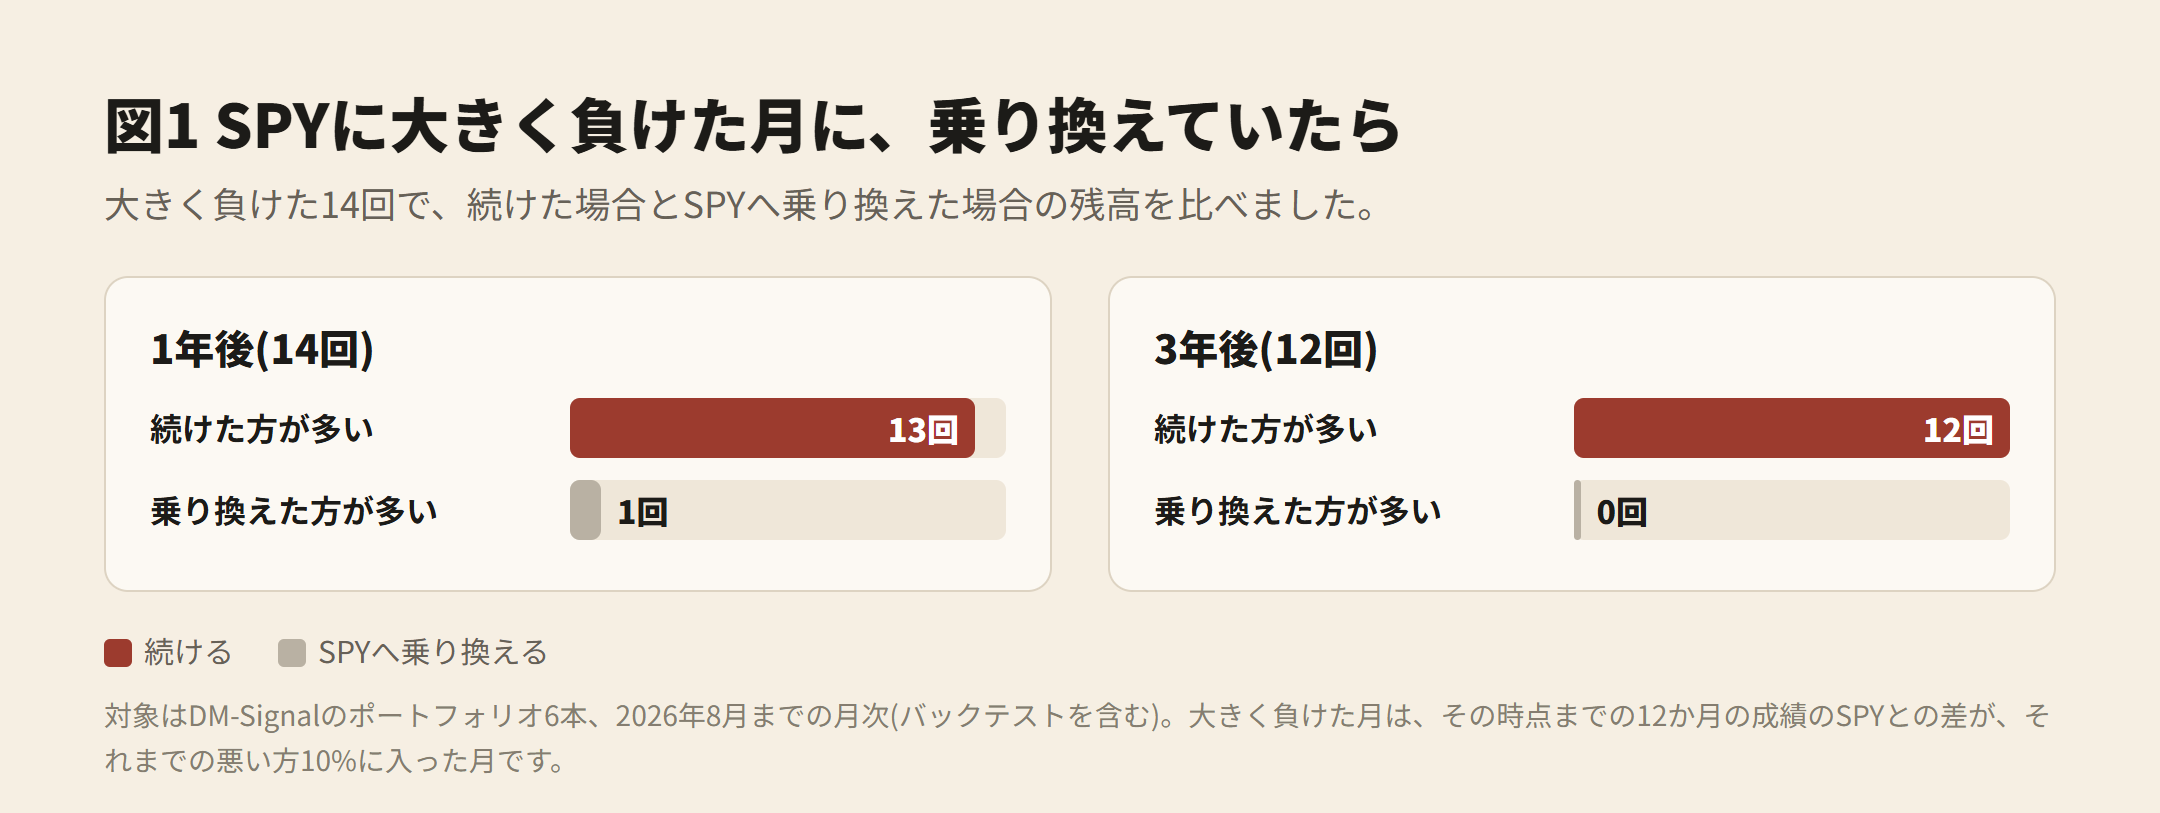
1年後: 14回中13回で、続けた方が残高が多くなりました。
3年後: 3年分のデータがある12回すべてで、続けた方が多くなりました。1年後には乗り換えの方が良かった1回も、3年では逆転しています。
わかること
最初からSPYを持ち続けることと、別の戦略からSPYに負けたところで乗り換えることは違います。後者は、タイミングの売買ルールです。
このルールは、過去の結果を良くしませんでした。成績を比べることと、比べた結果を売買のルールにすることは別です。
最初からSPYを持ち続けた場合とは、ここでは比べていません。
細かい条件と図は、元の研究の記事にあります。
関連するガイド
TQQQ・QLD・デュアルモメンタムの比べ ・ バックテストは意味がないのか ・ デュアルモメンタムのやり方
対象はDM-Signalのポートフォリオ6本、2026年8月までの月次。成績はバックテストを含みます。