信用取引の3倍と3倍ETFの違い
3倍のレバレッジを掛ける方法は、主に2つあります。信用取引で、自分のお金の3倍の株を買う方法。もう1つは、毎日の値動きの3倍を目指す3倍ETF(ナスダック100ならTQQQ)を買う方法です。どちらも「レバ3倍」ですが、中身は違います。
仕組みの違い
3倍ETFは、毎日3倍に戻します。値が上がっても下がっても、次の日もまた3倍です。
信用取引の3倍は、最初に3倍で買った後、そのまま持ちます。値が上がると借りたお金の割合が小さくなり、倍率は下がっていきます。値が下がると倍率は上がり、資産がなくなる所まで近づきます。
同じナスダック100の値で比べる
ナスダック100に連動するQQQの毎日の値を使い、100万円で次の2つを比べました。毎日3倍に戻す方(3倍ETFの計算)と、最初に3倍で買って持つ方(信用取引の計算)です。
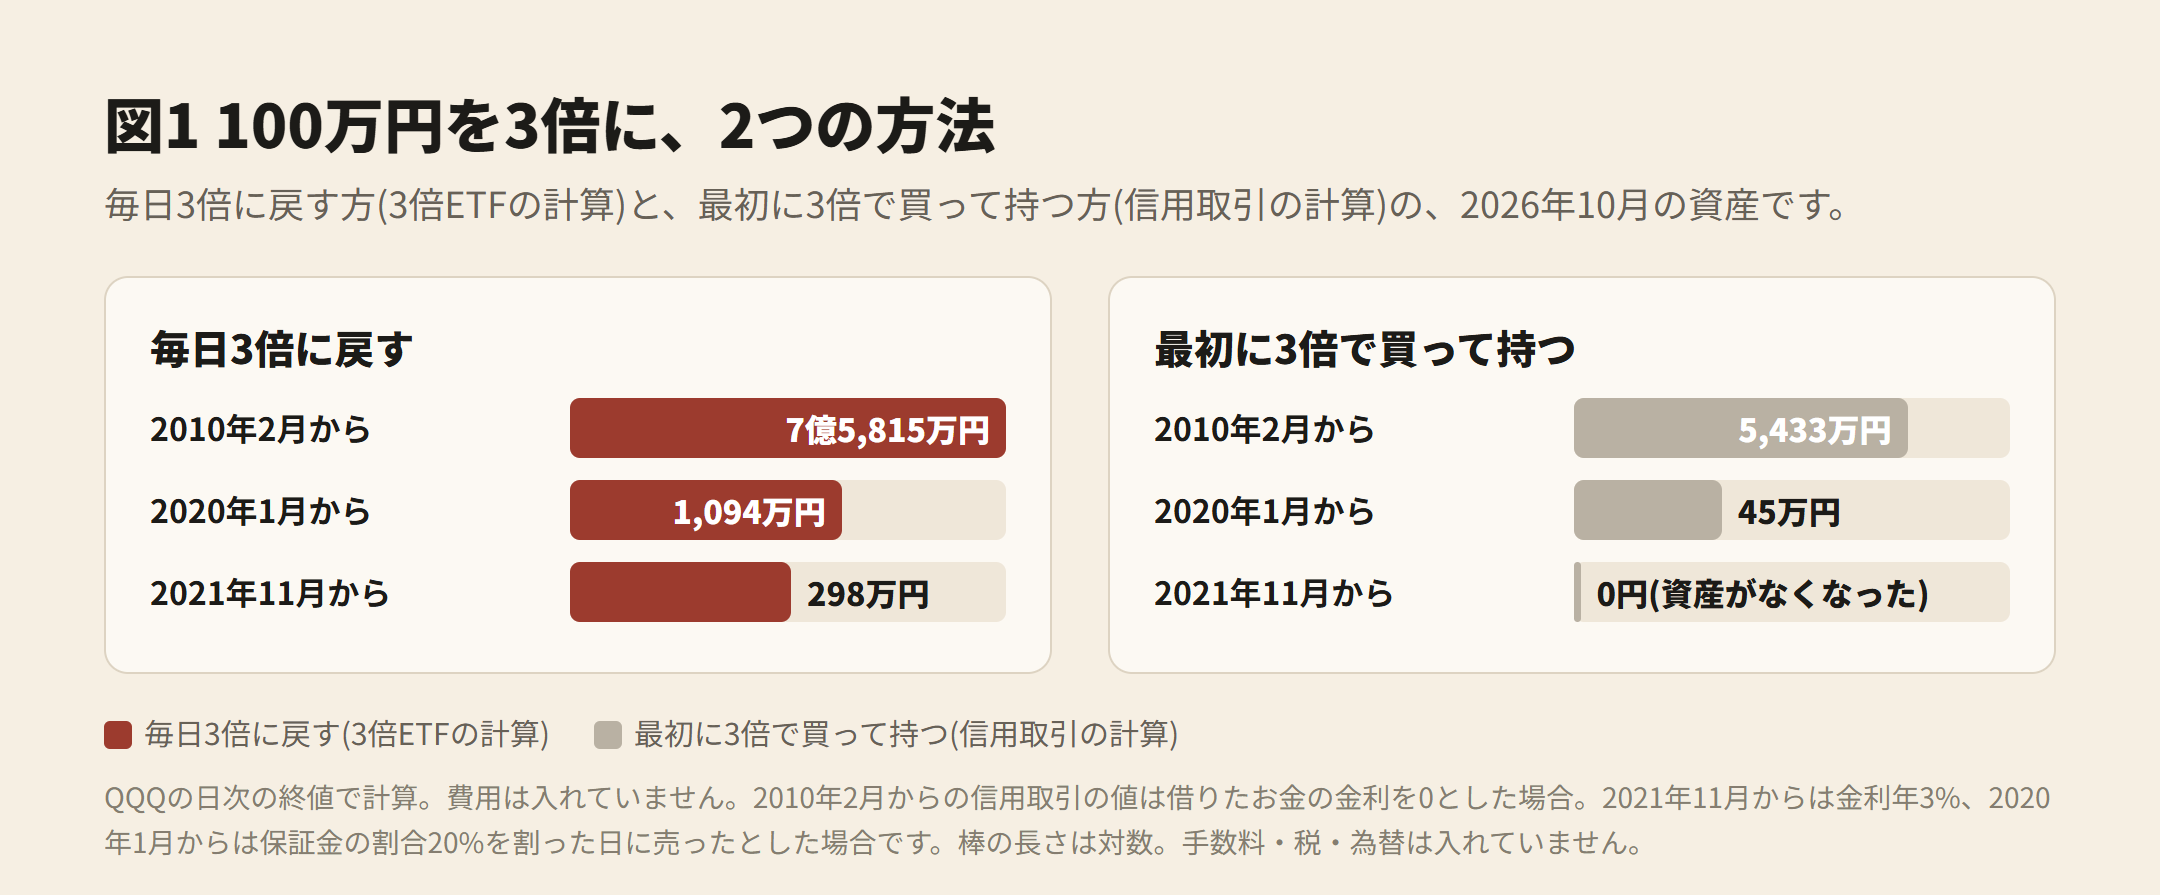
2010年2月から2026年10月まで: 毎日3倍に戻す方は7億5,815万円、最初に3倍で買って持つ方は5,433万円でした(借りたお金の金利を0とした場合。年3%なら5,302万円)。長い上げ相場では、倍率が下がっていく信用取引の方が、増え方はずっと小さくなりました。
2021年11月から始めた場合: 信用取引の方は、借りたお金の金利を年3%とすると、2022年10月11日に資産がなくなりました。毎日3倍に戻す方は、途中で−80.3%まで下げた後、2026年10月には298万円になっています。
2020年1月から始めた場合: 信用取引で、保証金の割合が20%を割った所で売られるとすると、2020年3月12日に売られて45万円が残りました。毎日3倍に戻す方は、2026年10月には1,094万円です。
わかること
3倍ETFは、毎日3倍に戻すので、1日で指数が3分の1以上下げない限り、資産がなくなる事はありません。その代わり、上げ下げを繰り返すと目減りし、谷は深くなります。仕組みは「レバレッジETFを長期保有すると何が起きるか」にまとめました。
信用取引の3倍は、下げが続くと倍率が上がり、売られたり資産がなくなったりする危険があります。上げが続くと倍率が下がり、増え方は小さくなります。
どちらの3倍も、深い下げの時にどう行動するかを、先に決めておく事が要ります。
深い下げの時にどう行動するかを先に決める方法の1つに、攻めるべき時と守るべき時を、月1回のルールで判断するやり方があります。デュアルモメンタムは、勢いの強い資産で攻め、勢いが無い時は守りの資産に移る投資法です。自分でデータを集めて毎月判定するのは手間がかかりますが、DM-Signalでは、この考え方と3倍レバレッジを組み合わせたポートフォリオのシグナルと過去の検証を、そのまま使えます。
関連するガイド
レバレッジETFを長期保有すると何が起きるか ・ 3倍・2倍レバレッジETFの一覧 ・ 暴落から元に戻るまでの期間
QQQの日次の終値で計算。「毎日3倍に戻す方」は日々の騰落率の3倍を掛け合わせた計算で、費用と金利は入れていません(実物のTQQQの年率とは約7ポイントの差があり、費用・金利と、QQQを指数の代わりにした差などを含みます)。「最初に3倍で買って持つ方」は、自己資金1・借入2で買った計算です。金利の年3%と、保証金の割合20%で売られる線は、例として置いた値です。日本の信用取引では、保証金の割合を割るとまず追加の保証金を求められ、すぐには売られません。ここでは割った日に売ったものとして計算しています。手数料・税・為替は入れていません。