デュアルモメンタムは古くなったのか
デュアルモメンタムは、Gary Antonacciが2014年に体系化した投資のルールです。「シンプルすぎるのでは」「もっと複雑な方法の方が良いのでは」という疑問は、ずっと投げかけられてきました。最近の研究4本から、この問いを整理します。
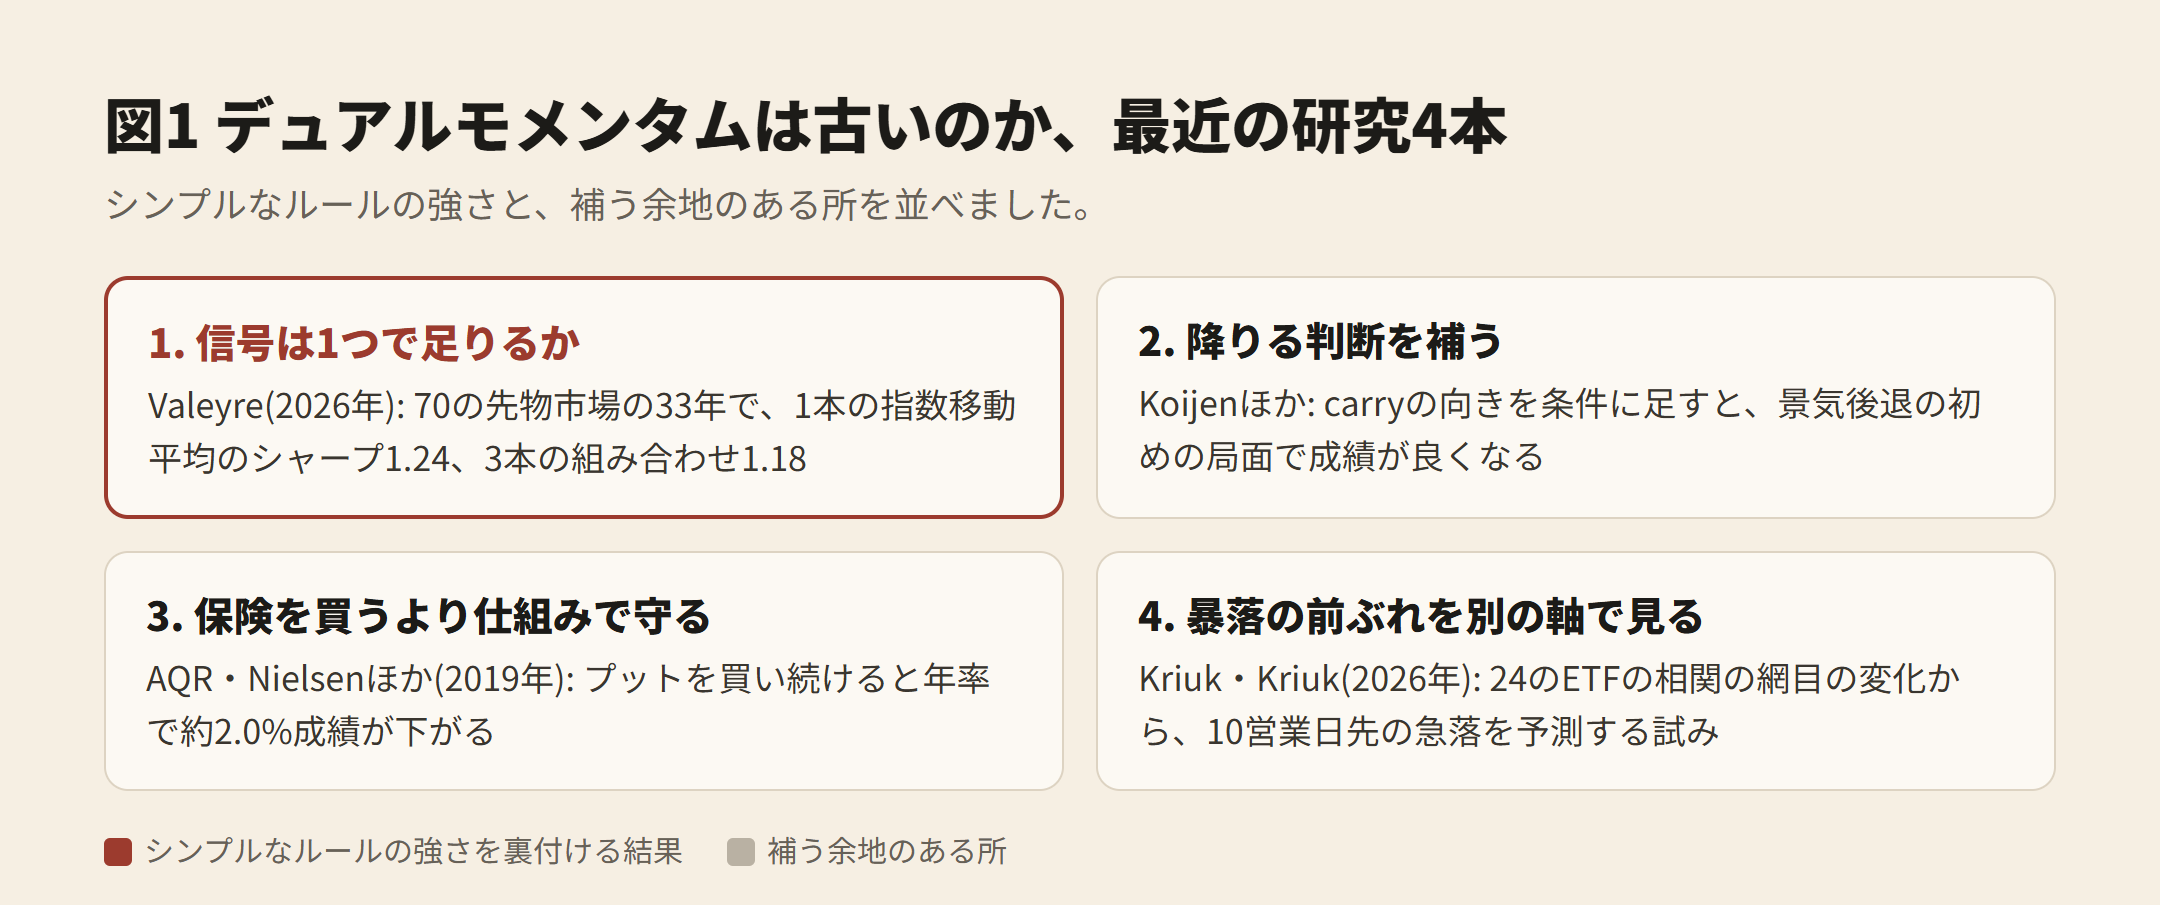
1. 信号は1つで足りるか(Valeyre、2026年)
70の先物市場の33年間(1990〜2023年)で、トレンドの信号を1本の指数移動平均にした場合と、3本の移動平均を組み合わせた場合を比べました。シャープレシオは1.24と1.18で、複雑にしても成績は上がりませんでした。
2. 降りる判断を補う(Koijenほか)
時系列のモメンタムに、先物の限月の価格差(carry)の向きを条件として足すと、景気後退の初めの局面で成績が良くなる、という結果です。
3. 保険を買うより仕組みで守る(AQR、Nielsenほか、2019年)
株の下げに備えてプット(保険)を買い続けると、年率で約2.0%成績が下がり、過去の大きな下げの局面でも期待を下回りました。トレンドフォローなどを組み合わせた方が、成績を保ちながら株の値動きの影響を下げていました。
4. 暴落の前ぶれを別の軸で見る(Kriuk・Kriuk、2026年)
24のETFの値動きの結び付き方(相関の網目)の変化から、10営業日先の急落を予測する試みです。12か月の値動きを見るデュアルモメンタムの遅れを補う候補として挙げられます。
わかること
信号を複雑にしても成績が上がらないという結果は、シンプルなルールの強さを裏付けます。
一方で、降りる判断の補い方や暴落の前ぶれの捉え方には、研究が進んでいる余地があります。
研究の詳しい中身と図は、研究のコラムにあります。
DM-Signalは、デュアルモメンタムの戦略を同じ手順で検証し続け、その結果を公開しています。