最大ドローダウンとは
最大ドローダウンは、資産がそれまでの高値からいちばん下げた幅のことです。最大下落とも言います。成績の良さ(年率)と並べて、途中の苦しさを表す数として使われます。
計算方法
1. 資産の値を、毎月(または毎日)並べる。
2. その時点までの最高値を記録していく。
3. 各時点で「今の値 ÷ それまでの最高値 − 1」を計算する。
4. その中でいちばん小さい(深い)値が、最大ドローダウンです。
例: 100万円が150万円まで増えた後、90万円まで減ったら、90 ÷ 150 − 1 = −40%。
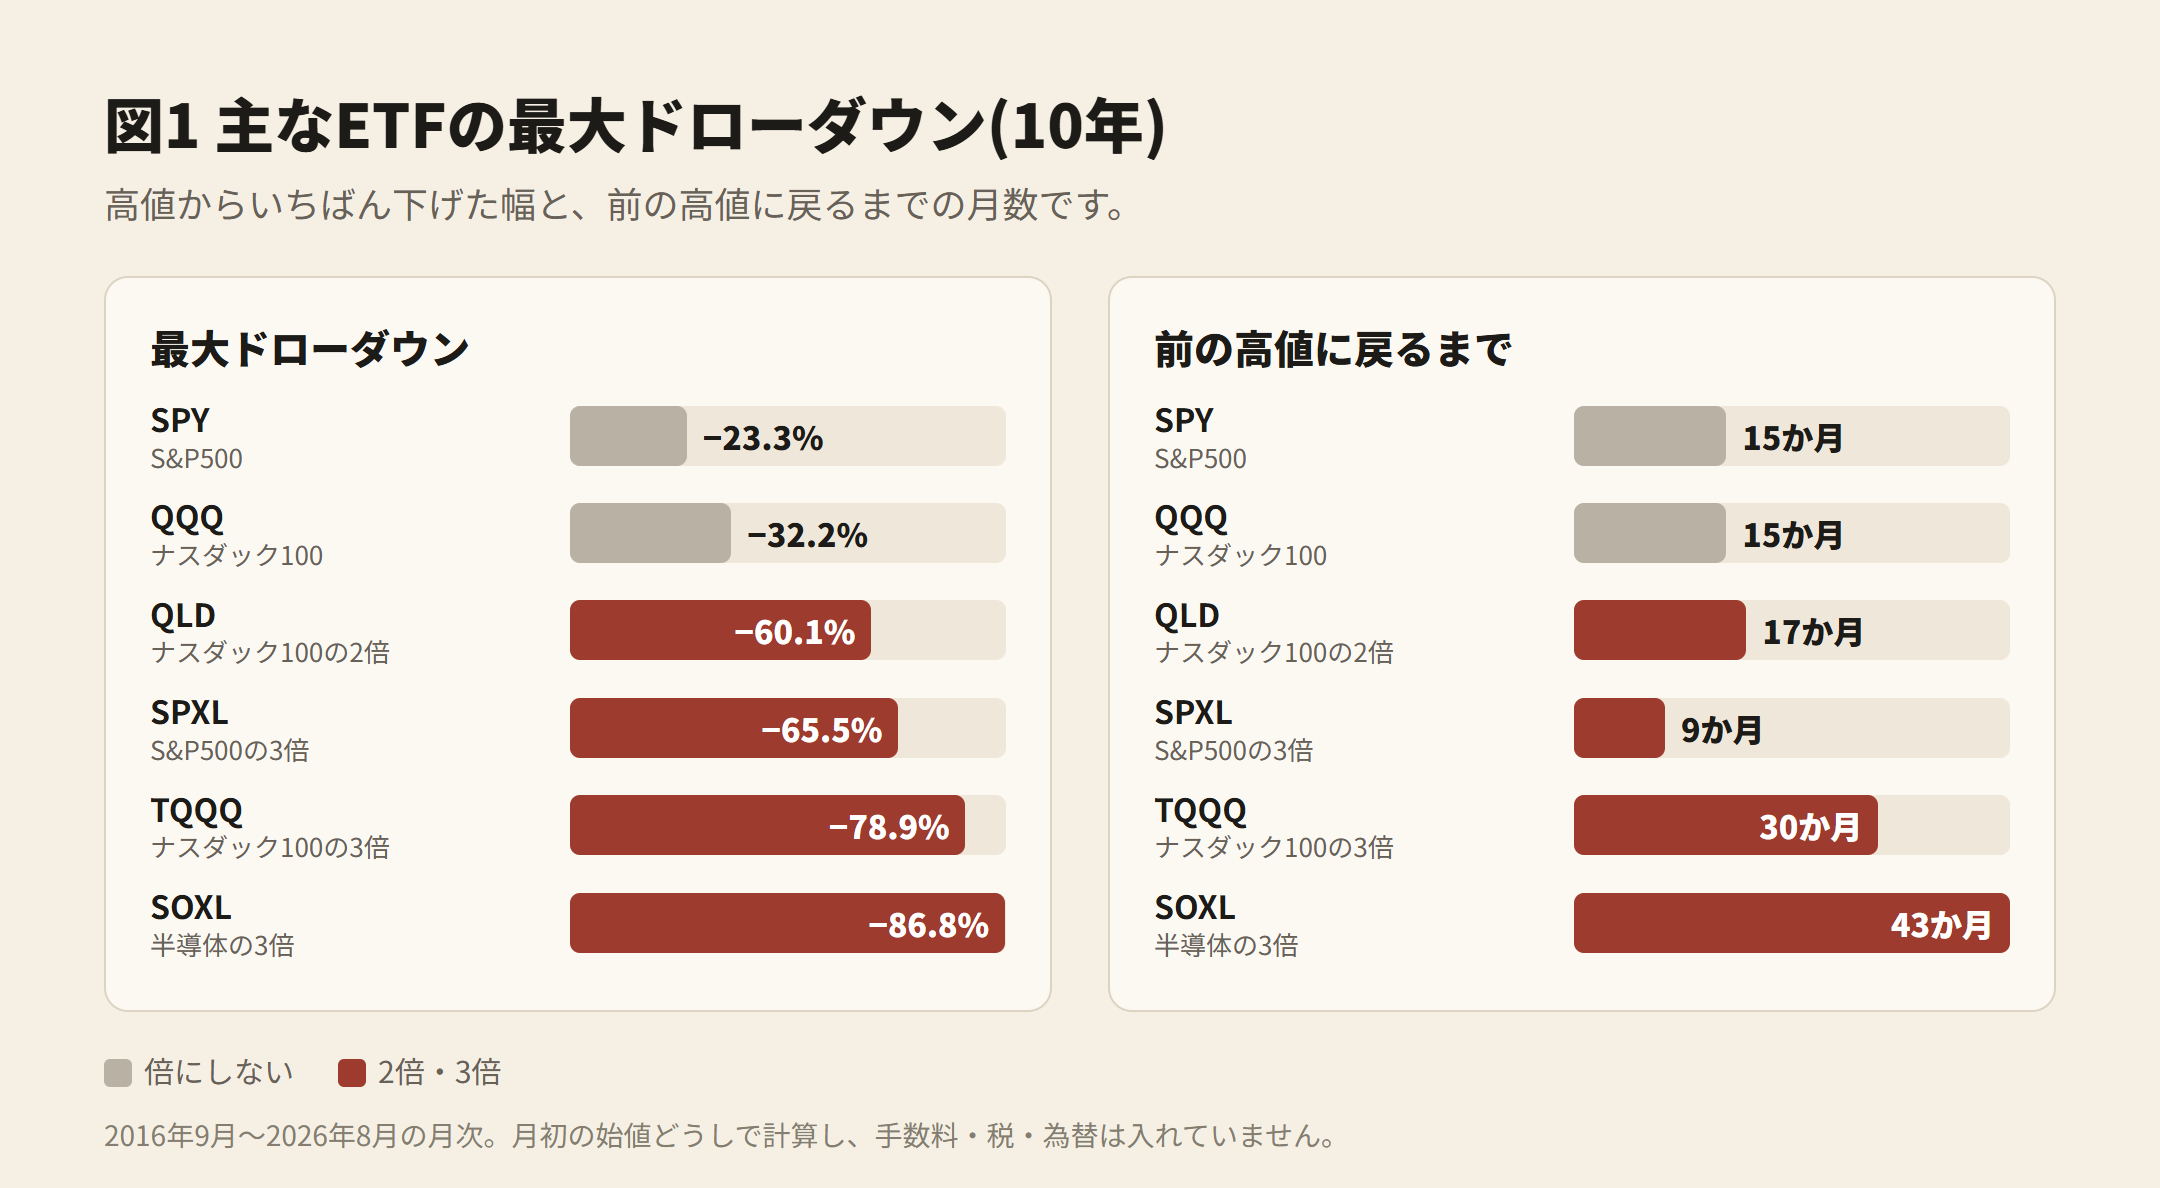
主なETFの10年の値(2016年9月〜2026年8月)
SPY(S&P500): −23.3%、戻るまで15か月。
QQQ(ナスダック100): −32.2%、15か月。
QLD(ナスダック100の2倍): −60.1%、17か月。
SPXL(S&P500の3倍): −65.5%、9か月。
TQQQ(ナスダック100の3倍): −78.9%、30か月。
SOXL(半導体の3倍): −86.8%、43か月。
戻るのに要る上昇
−20%から戻るには+25%、−50%なら+100%、−80%なら+400%の上昇が要ります。ドローダウンが深いほど、戻るまでの道のりは急に長くなります。
年率と一緒に見る
年率が高くても、ドローダウンが深ければ、途中で持ち続けられないことがあります。年率をドローダウンで割った「カルマーレシオ」は、その両方を1つにした指標です。
期間によって値が変わる点にも注意が要ります。同じQQQでも、1999年からでは2000〜2002年の−80.6%が最大ドローダウンになります。
関連するガイド
暴落から元に戻るまでの期間 ・ 3倍・2倍レバレッジETFの一覧 ・ バックテストは意味がないのか
2016年9月〜2026年8月の月次。月初の始値どうしで計算し、手数料・税・為替は入れていません。毎日の値で数えると、値はもう少し深くなります。